
不動産投資に興味はあるものの、
「アパートを買うほどの自己資金はない」
「いきなり大きなローンを組むのは不安」
「物件を購入して管理するのはハードルが高い」
そんな人にとって、選択肢のひとつになるのが「不動産投資クラウドファンディング」です。
不動産投資クラウドファンディングは、複数の投資家から集めた資金をもとに事業者が不動産を運用し、その運用によって得られた収益などを投資家へ分配する仕組みです。
現物のアパートやマンションを購入する不動産投資とは違い、少額から参加できるサービスもあり、物件管理を自分で行う必要がないことから、不動産投資の入口として気になっている人もいるでしょう。
一方で、インターネットで調べると、
「怪しい」
「やめとけ」
「儲からない」
「失敗した」
といった言葉も出てきます。
不動産を扱う投資だからといって、元本や利益が保証されているわけではありません。仕組みやリスクを理解せず、「手軽そうだから」という理由だけで始めるのは避けたいところです。
この記事では、不動産投資クラウドファンディングの仕組みから、現物不動産との違い、メリット・デメリット、考えられるリスク、サービスを選ぶときのポイントまで、初心者にもわかりやすく解説します。
「興味はあるけれど、本当に始めて大丈夫なの?」
そんな疑問を持っている人が、自分に合った不動産投資なのかを判断するための材料にしてください。
この記事の結論
不動産クラウドファンディングは、少額から不動産投資を試したい人や、物件管理の手間をかけたくない人に向いています。ただし元本保証ではなく、運用期間中は原則としてお金を引き出せないファンドが多い投資です。
向いている人
- 少額から不動産投資を検討したい人
- 大きなローンを組まずに投資したい人
- 物件管理の手間をかけたくない人
向いていない人
- 元本が減る可能性を受け入れられない人
- 近いうちに使う予定のお金を投資したい人
- いつでも自由に換金したい人
予定分配率だけでなく、運用期間・対象物件・運営会社まで確認してから判断します。
- 不動産投資クラウドファンディングとは?
- 現物不動産投資との違い
- 不動産投資クラウドファンディングで利益が出る仕組み
- 不動産投資クラウドファンディングのメリット
- 不動産投資クラウドファンディングのデメリット・リスク
- 不動産クラウドファンディングは怪しい?「やめとけ」と言われる理由
- 不動産クラウドファンディングで失敗しないための選び方
- 初心者が不動産クラウドファンディングを始めるなら「TOMOTAQU」も選択肢
- 別のサービスの募集条件も確認してみよう
- 不動産クラウドファンディングの税金・確定申告はどうなる?
- 不動産クラウドファンディングが向いている人・向いていない人
- 不動産クラウドファンディングのよくある質問
- まとめ|不動産クラウドファンディングは仕組みとリスクを理解して始めよう
不動産投資クラウドファンディングとは?
不動産投資クラウドファンディングは、インターネットを通じて複数の投資家から資金を集め、その資金をもとに事業者が不動産を取得・運用し、賃料収入や売却によって得られた収益などを投資家へ分配する仕組みです。
自分でアパートやマンションを購入する現物不動産投資とは違い、投資家自身が物件を購入したり、入居者募集や建物管理をしたりする必要は基本的にありません。
不動産クラウドファンディングにはさまざまな仕組みがありますが、代表的なものとして「不動産特定共同事業法」に基づいて行われるサービスがあります。
不動産特定共同事業法では、投資家から出資を募って不動産を売買・賃貸などで運用し、そこから得られた収益を分配する事業について、事業者の許可・登録や情報提供などのルールが設けられています。
「インターネットで簡単に投資できるから、普通の不動産投資とは別物」と考えるのではなく、実際の不動産を使った投資の一つとして、仕組みとリスクを理解しておくことが大切です。
国土交通省も、不動産特定共同事業について、事業者の許可等の制度を設け、業務の適正な運営と投資家の利益保護を図る制度と説明しています。また、クラウドファンディングに対応した電子取引業務についてもガイドラインが整備されています。
不動産特定共同事業については、国土交通省でも制度の概要や電子取引業務に関するガイドラインなどが公開されています。詳しい制度について確認したい方は、国土交通省の公式情報も参考にしてください。
参考:国土交通省「不動産特定共同事業(FTK)の利活用促進ハンドブック等」
不動産小口化商品との関係は?
不動産投資について調べていると、「不動産小口化商品」という言葉も出てきます。
不動産小口化商品は、不動産への投資を小さな単位に分け、比較的少額から参加できるようにした商品です。その出資をインターネットで広く募る仕組みが、不動産クラウドファンディングとして提供されています。
同じ投資が「不動産小口化商品」と「不動産クラウドファンディング」の両方に当てはまることがあります。
ただし、不動産の所有権を持つかどうか、税金や途中解約の扱いなどは、契約の仕組みによって異なります。呼び名だけで判断せず、実際の契約内容を確認しましょう。
現物の不動産投資の仕組みから知りたい方は、不動産投資とは?初心者向けに仕組みを解説も参考にしてください。
現物不動産投資との違い
不動産投資クラウドファンディングも、アパートやマンションを購入する現物不動産投資も、「不動産から生まれる収益を得る」という点では共通しています。
ただし、実際の投資方法は大きく異なります。
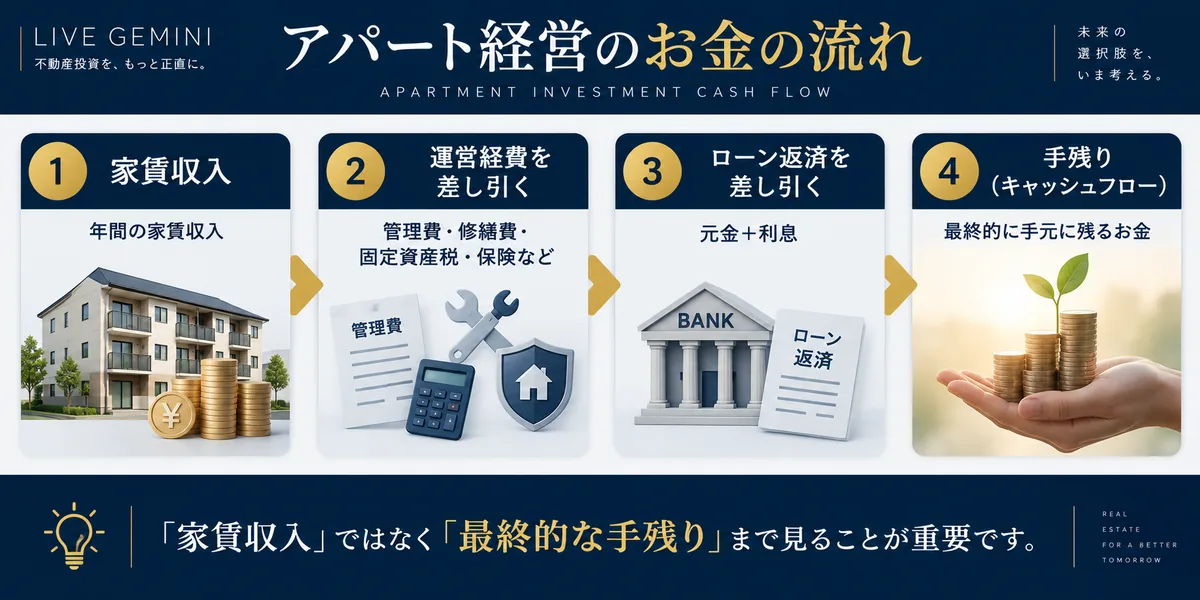
現物不動産は、自分で物件を持って家賃収入などを得る投資です。不動産クラウドファンディングは、運営会社が募集するファンドに出資し、運用で生まれた利益の分配を受ける仕組みです。
| 項目 | 現物不動産(アパート・マンション) | 不動産クラウドファンディング |
|---|---|---|
| 必要な資金 | 数百万〜数億円 | 1口1万〜10万円程度が多い |
| 融資 | 使える(レバレッジがかかる) | 使わない |
| 管理の手間 | 募集・修繕などを自分で判断 | 運営会社が行う |
| 物件を選ぶ自由 | ある | 募集中のファンドから選ぶだけ |
| 途中でやめられるか | 売却できれば可能 | 原則できないものが多い |
| 利益の出方 | 家賃収入+売却益 | 予定分配率に応じた分配 |
※金額は目安です。予定分配率や元本は保証されず、ファンドによっては運用期間の延長や元本割れが起きる可能性があります。
現物不動産は物件選びや経営判断の自由が大きい一方、融資や修繕まで含めた資金管理が必要です。クラウドファンディングは手間が少ないものの、運営会社の判断とファンドの条件に左右されます。
少額で始められることと、安全であることは別の話です。
不動産投資クラウドファンディングで利益が出る仕組み
不動産投資クラウドファンディングでは、投資家から集めた資金をもとに事業者が不動産を取得・運用し、そこから得られた収益などが投資家に分配されます。
主な収益源は、大きく分けると次の2つです。
家賃収入などから得られる収益
マンションやアパート、商業施設などを運用し、そこから得られる賃料収入などを原資として投資家へ分配するタイプです。
現物不動産投資でいう「家賃収入」に近い考え方です。
ただし、投資家自身が入居者と契約したり、家賃を回収したりするわけではありません。物件の運用は事業者が行います。
不動産の売却によって得られる収益
取得した不動産を売却し、その売却によって得られた利益などを投資家への分配原資とするタイプもあります。
現物不動産投資でいう「売却益」に近い考え方です。
ファンドによっては、賃料収入と売却益の両方を分配原資として想定しているものもあります。
ここで注意したいのが、募集ページなどに表示されている「想定利回り」です。
想定利回りは、将来の利益を保証するものではありません。
不動産の稼働状況や売却価格などによって収益が変わる可能性があるため、利回りの数字だけでファンドを選ばないことが大切です。
不動産投資クラウドファンディングのメリット
不動産投資クラウドファンディングには、現物不動産投資とは違ったメリットがあります。
特に「不動産投資には興味があるけれど、いきなり物件を購入するのは不安」という人にとって、検討しやすい仕組みといえるでしょう。
少額から始められる
大きな特徴のひとつが、比較的少額から始められることです。
現物不動産投資では、物件購入時に自己資金や諸費用が必要になり、融資を利用する場合には金融機関の審査もあります。
一方、不動産投資クラウドファンディングには、1万円程度から出資できるファンドもあります。
最初から大きな資金を動かすことに抵抗がある人でも、自分の資金に合わせて検討しやすいのが特徴です。
融資を受けなくても始められる
現物不動産投資では、数千万円規模の物件を購入するために融資を利用するケースがあります。
不動産投資クラウドファンディングは、基本的に自分の資金からファンドへ出資するため、物件購入のために自分で不動産投資ローンを組む必要はありません。
「借入をしてまで不動産投資をするのはまだ不安」という人にとっては、現物不動産とは違った選択肢になります。
物件管理の手間がかかりにくい
現物不動産を所有すると、入居者募集、家賃管理、修繕、設備交換など、購入後もさまざまな対応が必要になります。
管理会社へ委託することはできますが、最終的な経営判断をするのは所有者です。
不動産投資クラウドファンディングでは、対象不動産の運用や管理を事業者が行うため、投資家自身が大家として物件を管理する必要は基本的にありません。
インターネットで手続きできるサービスがある
サービスによって異なりますが、会員登録からファンドへの応募、運用状況の確認などをインターネット上で行えるものがあります。
物件を探して現地を確認し、融資相談をして売買契約を結ぶ現物不動産投資と比較すると、始めるまでの手続きがシンプルなサービスもあります。
ただし、「始めやすいこと」と「リスクが低いこと」は別の話です。
少額で始められ、管理の手間が少ないからこそ、利回りだけを見て安易に出資しないことが大切です。
金利が上がる局面での株・投資信託・不動産の違いは、金利上昇時代の資産運用で比較しています。
不動産投資クラウドファンディングのデメリット・リスク
不動産投資クラウドファンディングは少額から始められるサービスもあり、物件管理の手間もかかりにくい一方で、投資である以上リスクがあります。
「不動産だから安心」「想定利回りが高いから儲かる」と考えるのではなく、出資する前にどのようなリスクがあるのかを理解しておくことが大切です。
元本が保証されているわけではない
まず知っておきたいのが、元本保証ではないということです。
対象不動産の運用状況や売却価格などによっては、予定していた分配金を受け取れなかったり、出資した元本が減ったりする可能性があります。
そのため、預貯金と同じ感覚で考えないことが重要です。
想定利回りどおりになるとは限らない
ファンドの募集ページには「想定利回り」が表示されていることがあります。
しかし、これは将来の収益を保証する数字ではありません。
利回りの高さだけを見るのではなく、「どんな不動産に投資するのか」「何を収益源としているのか」「運用期間はどのくらいなのか」など、ファンドの内容まで確認する必要があります。
途中で自由に換金できない場合がある
現物不動産には売却という出口がありますが、不動産クラウドファンディングでは、運用期間中の途中解約や出資持分の譲渡が制限されている場合があります。
急にお金が必要になっても、すぐに現金化できるとは限りません。
出資するときは、当面使う予定のない余裕資金で検討することが大切です。
不動産そのもののリスクがある
クラウドファンディングでも、投資対象は不動産です。
空室、賃料の低下、不動産価格の下落、災害、修繕費の増加など、不動産特有のリスクがなくなるわけではありません。
自分で物件を管理しないからといって、不動産リスクそのものがなくなるわけではない点には注意が必要です。
事業者のリスクも確認する
不動産だけではなく、ファンドを運営する事業者について確認することも重要です。
どのような会社が運営しているのか、どのような許可・登録等に基づいて事業を行っているのか、情報開示は十分かなども確認してから判断しましょう。
不動産クラウドファンディングは怪しい?「やめとけ」と言われる理由
不動産クラウドファンディングについて調べると、「怪しい」「やめとけ」「儲からない」といった言葉を目にすることがあります。
初めて見る人なら、不安になるのも当然でしょう。
ただ、不動産クラウドファンディングそのものを「怪しい投資」と決めつけるのではなく、なぜそのように言われるのかを理解することが大切です。
高い想定利回りだけを見ると不安に感じやすい
銀行預金などと比べて高い想定利回りが表示されているファンドを見ると、「本当にそんなに利益が出るの?」と思う人もいるでしょう。
しかし、想定利回りが高いから安全というわけでも、反対に高いから怪しいというわけでもありません。
大切なのは、その収益をどのように生み出す計画なのかを確認することです。
対象不動産、運用期間、賃料収入、売却計画など、利回りの数字だけでは分からない部分まで確認して判断する必要があります。
元本保証と勘違いしやすい
「不動産があるから元本も守られる」と考えてしまう人もいるかもしれません。
しかし、不動産クラウドファンディングは投資です。
元本や分配金が保証されているわけではなく、不動産の運用状況などによって損失が発生する可能性があります。
人気ファンドは必ず投資できるとは限らない
サービスによっては、人気のあるファンドに応募が集中することがあります。
先着方式だけでなく抽選方式のファンドもあるため、会員登録したからといって、希望するファンドへ必ず出資できるわけではありません。
「始めたいと思ったときに必ず投資できる」とは限らない点も知っておきましょう。
「やめとけ」ではなく自分に合うかで考える
不動産クラウドファンディングにはメリットもあれば、当然デメリットやリスクもあります。
そのため、「おすすめ」「やめとけ」という言葉だけで判断するのではなく、
どのような不動産に投資するのか、どのような仕組みで収益を得るのか、どんなリスクがあるのか。
ここまで理解したうえで、自分に合った投資方法なのかを判断することが大切です。
不動産クラウドファンディングで失敗しないための選び方
ファンドを選ぶときは、予定分配率の高さだけでなく、運用期間・損失の負担方法・対象物件・運営会社を確認します。同じサービスでもファンドごとに条件が違うため、募集ページの情報で比べます。
募集ページで確認したい6つの項目
| 項目 | 見る理由 |
|---|---|
| 運用期間 | その期間は原則お金を引き出せない |
| 予定分配率 | 確定ではなく予定。高すぎる場合は理由を確認する |
| 劣後出資の割合 | 損失が出たとき、運営会社が先に負担する範囲 |
| 対象物件の所在地・種類 | 自分でも立地や賃貸需要を判断できるか |
| 運営会社の許可 | 不動産特定共同事業の許可など、許可番号が書かれているか |
| 過去の償還実績 | 元本割れや遅延があったか |
優先劣後方式のファンドでも、元本が保証されるわけではありません。劣後出資で負担できる範囲を超える損失が出れば、投資家の元本も減る可能性があります。募集ページだけで判断しきれない点は、契約成立前書面で確認しておきましょう。
現場ではこう見る
私が宅建士として募集ページを見るとき、最初に確認するのは運営会社の資本金です。
ただし資本金は運営会社を見る項目の一つで、それだけでファンドの安全性や元本が守られるかは判断できません。
年利回りと、実際の運用期間を合わせて見る
例えば、出資額10万円・想定年利回り6%・運用期間6か月なら、単純計算の分配金は税引前3,000円です。
10万円 × 6% × 6か月 ÷ 12か月 = 3,000円
これは説明用の試算であり、実際の分配金は契約上の計算方法や運用結果によって変わります。年利回り6%と書かれていても、半年で6%分を受け取れるという意味ではありません。
初心者が不動産クラウドファンディングを始めるなら「TOMOTAQU」も選択肢
ここまで、不動産クラウドファンディングの仕組みやメリット、リスク、選び方について解説してきました。
実際にサービスを探してみると数多くの不動産クラウドファンディングがあるため、「結局どこを見ればいいの?」と迷う人もいるでしょう。
その選択肢のひとつとして紹介したいのが、不動産クラウドファンディングサービス「TOMOTAQU(トモタク)」です。
TOMOTAQUは株式会社イーダブルジーが運営しており、不動産特定共同事業の許可を受けてサービスを提供しています。
10万円から出資できる
TOMOTAQUでは、10万円から出資できる不動産クラウドファンディングを提供しています。
現物のアパートやマンションを購入する場合と比べると、まとまった自己資金や不動産投資ローンを必要とせず、不動産を活用した投資を検討できるのが特徴です。
ただし、募集条件や運用期間などはファンドによって異なるため、実際に出資する際は最新の募集内容を確認しましょう。
優先劣後方式を採用している
TOMOTAQUでは、投資家を優先出資者、事業者側を劣後出資者とする優先劣後方式を採用しているファンドがあります。
対象不動産の評価額が下落した場合、一定の範囲までは劣後出資部分から損失を負担する仕組みです。
ただし、ここは重要です。
優先劣後方式があるからといって、元本が保証されるわけではありません。
劣後出資額を超える損失が発生した場合などには、投資家の元本が毀損する可能性があります。実際の劣後出資割合や条件については、出資するファンドごとに確認しましょう。
運営実績も確認してから判断する
TOMOTAQUは2020年に不動産特定共同事業の許可を取得しています。
公式の運用実績レポートによると、2026年8月31日現在、累計ファンド数は147件、運用終了ファンドは123件となっています。
ただし、これは過去の実績であり、将来の元本や分配を保証するものではありません。
TOMOTAQUが気になる人はファンド内容を確認してみる
不動産クラウドファンディングは、サービス名だけで投資先を決めるものではありません。
TOMOTAQUについても、現在募集されているファンドの対象不動産、想定利回り、運用期間、優先劣後の条件、リスクなどを確認したうえで、自分に合っているか判断することが大切です。
「現物不動産を購入するのはまだハードルが高いけれど、不動産を活用した投資には興味がある」
という人は、まずどのようなファンドが募集されているのか確認してみるところから始めてもいいでしょう。
▼ 公式サイトで現在の募集ファンドを確認する【PR】
※不動産クラウドファンディングは元本や分配金が保証されるものではありません。出資前に各ファンドの契約成立前書面・重要事項説明書・リスク等をご確認ください。
別のサービスの募集条件も確認してみよう
不動産クラウドファンディングを検討するときは、複数のサービスで実際のファンドを見比べると、条件の違いを整理しやすくなります。
確認先のひとつが、株式会社新日本コンサルティングが運営する「まにわく」です。
まにわくは、1口10万円から出資できる不動産クラウドファンディングサービスです。 公式サイトでは、一都三県の物件を中心にファンドを組成すると案内されています。
匿名組合契約により出資し、事業者が不動産を運用して得た利益の分配を受ける仕組みで、投資家自身が入居者募集や建物管理をする必要はありません。
検討するときは、次の点を各ファンドの募集内容で確認しましょう。
- 対象物件の立地・入居状況と、分配金の収益源
- 想定利回り・運用期間・償還予定日
- 優先劣後の割合と、損失を負担する条件
- 中途解約・譲渡の制限と費用
公式FAQでは、出資金を振り込む際の振込手数料は出資者負担と案内されています。出資額以外の費用も確認しておきましょう。
元本や分配金は保証されていません。 少額から参加できることだけで判断せず、自分の資金計画に合う条件かを確かめてください。
まずは公式サイトで、どのような物件・条件のファンドがあるか確認してみましょう。
まにわくの公式サイトでファンド情報を確認する【PR】
※出資前に、各ファンドの契約成立前書面・重要事項説明書などで、リスク・費用・契約条件をご確認ください。
不動産クラウドファンディングの税金・確定申告はどうなる?
不動産クラウドファンディングで利益を得た場合、税金についても確認しておく必要があります。
特に注意したいのが、現物不動産から得られる家賃収入と、不動産クラウドファンディングの分配金では、税務上の扱いが同じとは限らないことです。
分配金は雑所得として扱われる場合がある
TOMOTAQUの場合、公式FAQでは、分配金は原則として「雑所得(総合課税)」として扱われると案内されています。分配金の支払い時には所得税・復興特別所得税が源泉徴収されます。
国税庁では、雑所得について、他の所得区分のいずれにも当たらない所得などが該当すると説明しています。
ここで重要なのは、不動産クラウドファンディングだから一律に同じ税務処理になる、と決めつけないことです。
利用するサービスや契約形態、自分自身の所得状況などによって確認が必要になるため、実際に投資する際は各サービスの案内を確認しましょう。
確定申告が必要になる場合がある
分配金からすでに源泉徴収されていても、それだけで必ず確定申告が不要になるとは限りません。
確定申告が必要かどうかは、給与所得の有無やその他の所得、年間の所得金額などによって変わります。
TOMOTAQUでは、確定申告に利用できる「年間取引報告書」をマイページから確認・ダウンロードできると案内しています。
税金について分からない場合は、自己判断だけで処理せず、税務署や税理士などの専門家に確認することをおすすめします。
不動産クラウドファンディングが向いている人・向いていない人
不動産クラウドファンディングは、少額から始められるサービスもあり、物件管理の手間もかかりにくい投資方法です。
しかし、すべての人に向いているわけではありません。
現物不動産投資との違いやリスクを理解したうえで、自分の目的に合っているかを考えてみましょう。
不動産クラウドファンディングが向いている人
たとえば、次のような人は検討しやすいでしょう。
・不動産投資に興味はあるが、いきなりアパートを購入するのは不安
・大きなローンを組まずに不動産を活用した投資を始めてみたい
・少額から投資を検討したい
・物件管理に時間や手間をかけたくない
・複数の投資先に資金を分けることを考えている
特に、将来的に現物不動産への投資を考えている人にとって、不動産クラウドファンディングを通じて、物件の立地や運用期間、想定利回り、出口戦略などを見る機会になることもあります。
ただし、クラウドファンディングへの出資と、自分で物件を購入して経営することは別物です。
「クラファンを経験したからアパート経営も分かる」と考えるのではなく、それぞれ異なる投資方法として理解しておきましょう。
不動産クラウドファンディングが向いていない人
反対に、次のような人は慎重に考える必要があります。
・元本が減る可能性を受け入れられない
・近いうちに使う予定のお金を投資しようとしている
・いつでも自由に換金できることを重視している
・想定利回りだけを見て投資先を決めたい
・短期間で大きな利益を得ることを目的にしている
不動産クラウドファンディングは、手軽に見えるサービスであっても投資です。
「始めやすいか」だけではなく、「損失が出た場合でも生活に影響しないか」まで考えて出資額を決めることが大切です。
自分で物件を持ち、入居者募集や修繕も含めて経営したい人には、現物の不動産投資という選択肢があります。融資を使ったアパート経営を考える方は、アパート経営の融資も参考にしてください。
不動産クラウドファンディングのよくある質問
不動産クラウドファンディングで元本割れはある?
あります。元本保証の商品ではなく、対象不動産の価格下落や売却の不調、運営会社の経営状況によって、分配金が予定どおり出なかったり元本が減ったりする可能性があります。優先劣後方式でも損失をすべて防げるわけではありません。
不動産クラウドファンディングはいくらから始められる?
1万円程度から出資できるファンドもありますが、最低出資額はサービスやファンドによって違います。この記事で紹介しているTOMOTAQUとまにわくは10万円からです。当面使う予定のないお金の範囲で考えましょう。
不動産クラウドファンディングは確定申告が必要?
必要かどうかは、契約の形や、給与など他の所得の状況によって変わります。分配金から源泉徴収されていても、確定申告が不要になるとは限りません。くわしくは本文の「税金・確定申告はどうなる?」の節を確認してください。
参考:国税庁「No.1900 給与所得者で確定申告が必要な人」
まとめ|不動産クラウドファンディングは仕組みとリスクを理解して始めよう
不動産投資クラウドファンディングは、複数の投資家から集めた資金をもとに事業者が不動産を運用し、そこから得られた収益などを投資家へ分配する仕組みです。
現物不動産投資と比べて少額から始められるサービスもあり、自分で物件を購入したり、入居者募集や建物管理をしたりする必要がないことから、不動産投資に興味を持った人にとって検討しやすい選択肢のひとつです。
一方で、
・元本が保証されているわけではない
・想定利回りどおりの収益になるとは限らない
・運用期間中に自由に換金できない場合がある
・不動産価格や賃料の下落などのリスクがある
・事業者やファンドごとに条件が異なる
といった点は理解しておく必要があります。
「少額から始められる」「手間がかかりにくい」というメリットだけを見るのではなく、対象不動産や収益の仕組み、運用期間、優先劣後方式などの条件を確認したうえで判断することが大切です。
現物不動産を購入するのはまだハードルが高いけれど、不動産を活用した投資には興味があるという人は、まず実際にどのようなファンドが募集されているのか確認してみるのも一つの方法です。
TOMOTAQUの募集ファンドを確認する【PR】
※不動産クラウドファンディングは元本や分配金が保証されるものではありません。出資前に各ファンドの契約成立前書面・重要事項説明書・リスク等をご確認ください。
不動産投資を、もっと正直に。
LIVE GEMINI

コメント