
不動産投資とは、マンションやアパートなどの不動産を購入し、家賃収入や将来の売却によって利益を目指す投資です。
ただし、物件を買えば自動的に儲かるわけではありません。
家賃が入っても、ローン返済・管理費・修繕費・税金・空室などの支出があるため、重要なのは**「家賃はいくら入るか」ではなく「最終的にいくら手元に残るか」**です。
この記事では、不動産投資をこれから始める方に向けて、仕組み・メリット・リスク・必要資金・始め方を順番にわかりやすく解説します。
最初に基本を理解しておけば、物件を紹介されたときにも「自分に合う投資なのか」を判断しやすくなります。
この記事では、不動産の現場に携わるライブジェミニが、不動産投資の仕組みからメリット・リスク、初心者が何から始めればいいのかまで、わかりやすく解説します。
不動産投資とは?
不動産投資とは、マンション・アパート・戸建て・ビルなどの不動産を購入し、主に第三者へ貸すことで家賃収入を得る投資です。
不動産投資で利益を得る方法は、大きく2つあります。
1.家賃収入
購入した物件を入居者に貸し、毎月家賃を受け取る方法です。
例えば、月8万円の家賃なら、年間の家賃収入は96万円です。
ただし、96万円がそのまま利益になるわけではありません。
管理費・修繕費・固定資産税・保険料・空室期間・ローン返済など、さまざまな支出があります。
だから不動産投資では、**「家賃がいくら入るか」だけでなく、「最終的にいくら手元に残るか」**を見ることが大切です。
2.売却による利益
購入した価格より高く不動産を売却できれば、売却益を得られる可能性があります。
ただし、不動産価格が必ず上がるとは限りません。
購入するときから、
「将来、この物件を誰が買うのか?」
まで考えておくことが大切です。
不動産投資の基本的な仕組み
例えば、3,000万円の収益物件を購入するとします。
不動産投資では、自己資金だけで購入するのではなく、金融機関から融資を受けるケースもあります。
お金の流れはシンプルです。
物件を購入する
↓
入居者から家賃が入る
↓
ローン返済・管理費・修繕費・税金などを支払う
↓
残ったお金がキャッシュフローになる
つまり、家賃収入そのものが利益ではありません。
「家賃収入 − 支出」で、最終的にいくら残るのかを見ることが重要です。
利回りだけで物件を選んではいけない
収益物件を探していると、
「利回り8%」「利回り10%」といった数字が目に入ります。
例えば、年間家賃収入が240万円、物件価格が3,000万円なら、表面利回りは、
240万円 ÷ 3,000万円 × 100 = 8%
です。
しかし、利回り8%だから「良い物件」とは限りません。
管理費・修繕費・税金・保険・空室などを考えると、実際に手元に残る金額は変わります。
さらに、
・立地
・築年数
・建物の状態
・入居需要
・周辺家賃
・修繕履歴
・土地の価値
・融資条件
などによって、投資結果は大きく変わります。
利回りは物件を見るための一つの目安。
利回りだけで購入を決めないことが大切です。
ライブジェミニでは、利回りだけではなく、「購入後にいくら残るのか」「将来どう売却するのか」まで考えて物件を見ています。
不動産投資のメリット
①家賃収入を期待できる
入居者がいる限り、毎月の家賃収入を得られるのが不動産投資の大きな魅力です。
給与以外の収入源をつくりたい方や、将来の収入を考えている方に向いています。
②融資を活用できる
不動産投資では、自己資金だけでなく金融機関から融資を受けて物件を購入できる場合があります。
ただし、「借りられる金額」と「安全に返せる金額」は違います。
融資額を増やすことより、ローン返済後にいくら手元に残るのかを見ることが大切です。
現物資産を保有できる
不動産は土地や建物という現物資産です。
株式などと違い、売却したいときにすぐ現金化できるとは限りません。
だからこそ、メリットだけでなく「売りやすさ」も考えて物件を選ぶことが重要です。
不動産投資にはどんなリスクがある?
不動産投資には当然リスクがあります。
代表的なものとして、
・空室
・家賃下落
・修繕費
・金利上昇
・災害
・入居者トラブル
・不動産価格の下落
・希望する価格で売却できない
などがあります。
例えば、購入直後に大きな修繕が必要になれば、予定していたキャッシュフローが大きく変わる可能性があります。
購入前には、
「うまくいった場合」だけでなく「悪いことが起きた場合」
もシミュレーションすることが重要です。
不動産投資はいくらから始められる?
必要な資金は物件によって大きく異なります。
数百万円程度の中古物件もあれば、数千万円、一棟物件なら1億円を超えるケースもあります。
さらに物件価格とは別に、
・仲介手数料
・登記関連費用
・融資関連費用
・火災保険料
・不動産取得税
・その他の諸費用
などが発生する場合があります。
つまり、物件価格だけを見て「この金額があれば買える」と考えるのは危険です。
購入時の諸費用に加えて、購入後の修繕費や空室に備えた資金も考えておく必要があります。
不動産投資では、「買える金額」ではなく「買った後も無理なく運用できる金額」を考えることが大切です。
初心者は何から始めればいい?
いきなり物件を探して購入する必要はありません。
ライブジェミニでは、次の順番で考えることをおすすめします。
STEP1 目的を決める
まず「なぜ不動産投資をするのか」を考えます。
例えば、
「毎月5万円の副収入を作りたい」
「将来、年金以外の収入源を作りたい」
「長期的に資産形成したい」
などです。
目的によって、適した物件や投資方法も変わります。
STEP2 自分のお金の状況を確認する
年収、預貯金、現在の借入などを確認します。
融資を利用する場合には、金融機関がどのような点を見るのかを知ることも大切です。
STEP3 基本を勉強する
少なくとも、
利回り・キャッシュフロー・融資・空室・修繕・税金・出口戦略
については、基本的な意味を理解してから物件を検討しましょう。
「何から勉強すればいいのかわからない」という方は、まず初心者向けの本で全体像をつかむのもおすすめです。
📚 不動産投資初心者におすすめの本7選|最初に読むべき入門書と選び方
STEP4 複数の物件を比較する
最初に紹介された物件だけを見て決める必要はありません。
複数の物件を比較することで、価格、立地、利回りなどを見る感覚が身についてきます。
STEP5 自分でも収支を計算する
不動産会社から渡されたシミュレーションだけで判断せず、自分でも数字を確認します。
家賃が下がったら?
空室が発生したら?
修繕費が予定以上にかかったら?
こうしたケースも考えてみましょう。不動産会社から渡されたシミュレーションだけで判断せず、自分でも収支を確認しましょう。
例えば、
・家賃が下がったら?
・空室が発生したら?
・修繕費が予定以上にかかったら?
「悪いケースでも返済を続けられるか」まで考えることが大切です。
STEP6 わからなければ買わない
これは非常に重要です。
良さそうな物件でも、自分で理解できない部分が残っているなら、急いで購入する必要はありません。
「買わない」という判断も、不動産投資では大切な判断です。
初心者ほど「買う前」に確認する
不動産投資では、物件を紹介されると「この物件を逃したら次はないかもしれない」と焦ってしまうことがあります。
しかし、わからないことが残ったまま購入する必要はありません。
物件価格・家賃・ローン返済・管理費・修繕・空室リスクまで確認して、それでも判断に迷う場合は、購入前に第三者へ相談してみるのも一つの方法です。
「この収支で本当に大丈夫なのか?」を確認してから判断しましょう。
↓ 不動産投資について第三者に相談してみる
PR

初心者が注意したい営業トーク
不動産投資では、大きなお金が動きます。
そのため、
- 「絶対に儲かります」
- 「今日決めないとなくなります」
- 「節税になるから大丈夫です」
- 「家賃保証だから安心です」
といった言葉だけで判断しないことが大切です。
営業担当者からメリットを説明されたら、
「この投資で一番大きなリスクは何ですか?」
と聞いてみましょう。
そして、わからないことは契約する前に確認する。
これが初心者にとって、とても大切です。
50代からの不動産投資は遅い?
50代から不動産投資を検討する方もいます。
20代や30代とは、融資期間や資産形成に使える期間などの条件が異なる可能性があります。
一方、それまで築いてきた収入、預貯金、仕事上の経験などが強みになるケースもあります。
重要なのは、
「50代だから遅いか」ではなく、「自分の条件ならどんな投資が適しているのか」
を考えることです。
ライブジェミニでは、50代から不動産投資を始める場合の融資・資金計画・物件選びについても、今後詳しく解説していきます。
まとめ|不動産投資は「買う前」が重要
不動産投資で大切なのは、物件を買うこと自体ではありません。
無理のない条件で購入し、長期的に運営しながら利益を残していくことです。
そのためには、
知る → 比較する → 計算する → 判断する
という順番を大切にしてください。
そして、条件が合わなければ買わない。
ライブジェミニでは、物件を売るためだけの情報ではなく、買う前に知っておいてほしい情報を発信していきます。
不動産投資を、もっと正直に。
次に読みたい記事
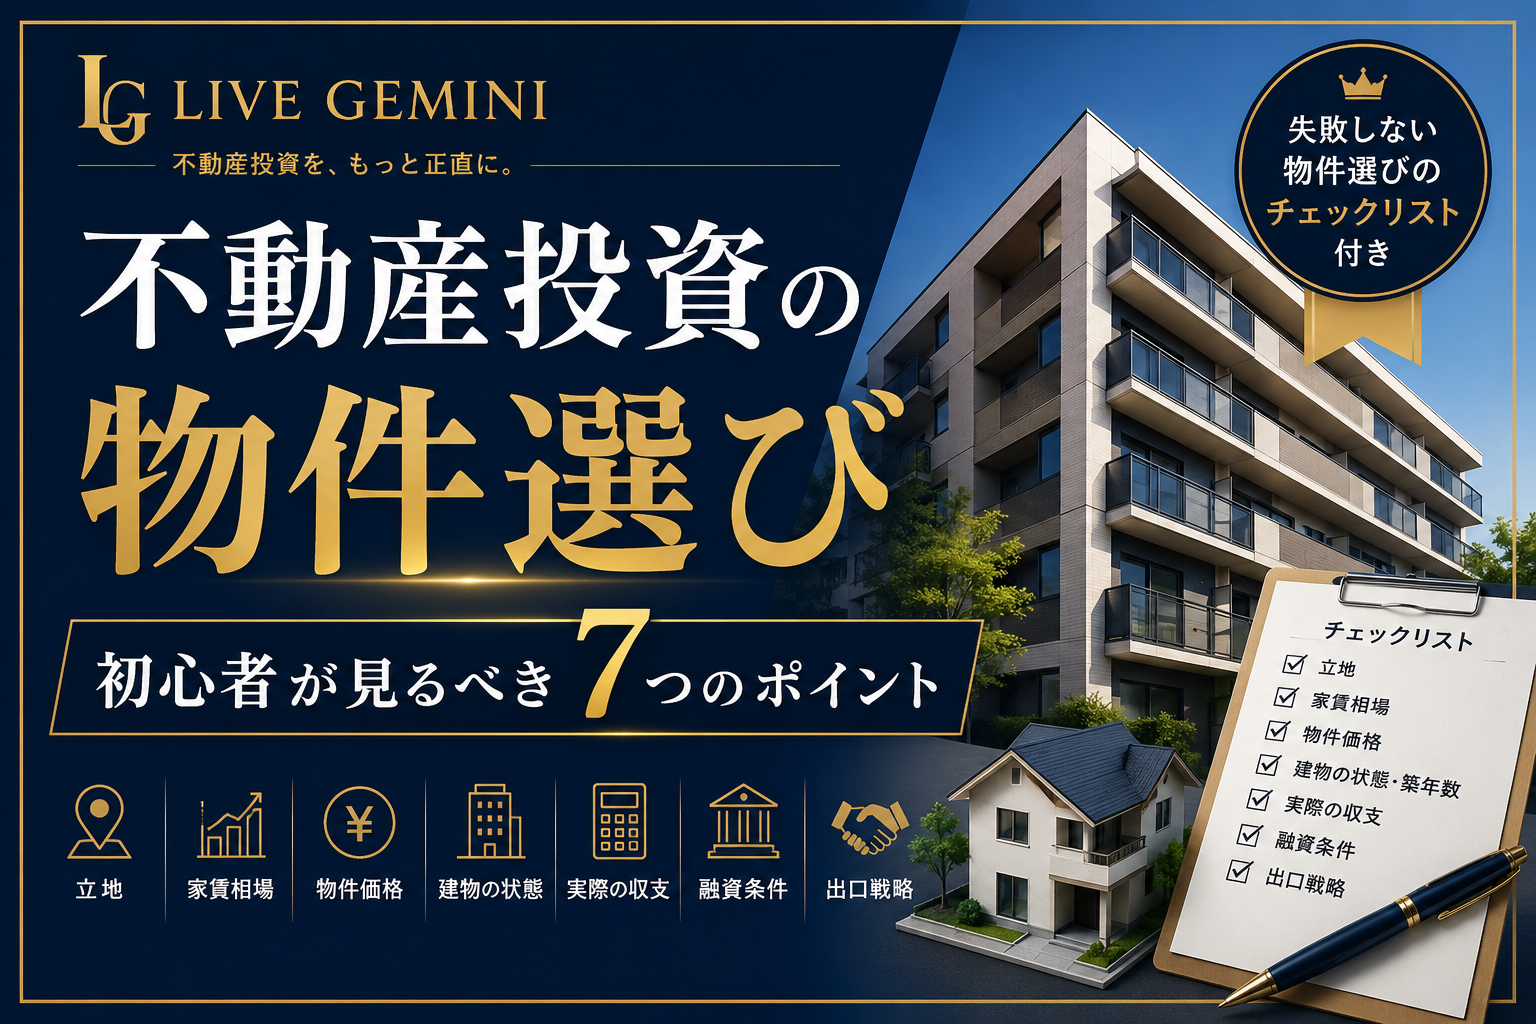
不動産投資の基本がわかったら、次は「実際に物件をどう選ぶか」を見ていきましょう。
👉 不動産投資の利回りとは?表面利回りだけで判断してはいけない理由

コメント