
アパート経営を検討するとき、多くの人が最初に気になるのが「利回り」です。
「利回り6%なら高い?」
「7%あれば買ってもいい?」
「新築と中古では何%くらいが目安?」
物件を探し始めると、このような疑問を持つ方も多いのではないでしょうか。
結論からいうと、アパート経営の利回りに「○%以上なら買い」という一律の基準はありません。
利回りは、エリア・築年数・建物構造・入居状況・修繕履歴・賃貸需要などによって大きく変わるからです。
さらに、融資を利用する場合は、同じ利回りの物件でも金利や融資期間によって実際の手残りは変わります。
利回りだけでは見えない借入負担は、不動産投資の返済比率もあわせて確認すると分かりやすくなります。
そのため私は、物件を見るときに利回りの数字だけで判断することはありません。
大切なのは、
「利回りが何%あるか」ではなく、「なぜその利回りになっているのか」を確認することです。
表面利回りが高くても、空室が多い、家賃設定が相場より高い、修繕費がかかる、融資期間が短いといった理由が隠れていることがあります。
反対に、表面利回りが低くても、立地や賃貸需要が強く、長期的に安定した収入が期待できる物件もあります。
この記事では、アパート経営の利回りの基本から、表面利回りと実質利回りの違い、2026年に私が実務で物件を見て感じている利回りの相場観、そして利回りだけでは分からない物件の見方まで、わかりやすく解説します。
アパート経営の利回りとは?
アパート経営の利回りとは、物件価格に対して年間の家賃収入がどのくらいあるかを割合で示したものです。
たとえば、5,000万円のアパートから年間350万円の満室想定家賃収入が得られる場合、
350万円 ÷ 5,000万円 × 100 = 7%
となります。
この場合、表面利回りは7%です。
ただし、「利回り7%=年間350万円の利益が残る」という意味ではありません。
実際のアパート経営では、空室による家賃収入の減少に加えて、管理費、修繕費、固定資産税、保険料などの経費が発生します。
そのため、物件広告に掲載されている利回りは、物件を比較するための最初の目安として考えるのが基本です。

利回りが高いほど儲かるの?
結論からいうと、表面利回りが高いほど家賃収入と物件価格の関係では収益性が高く見えますが、実際に儲かるとは限りません。
アパートの表面利回りは、基本的に「年間の満室想定家賃収入 ÷ 物件価格」で計算されます。
そのため、物件価格が安ければ表面利回りは高くなります。
では、なぜその物件は安いのでしょうか。
たとえば、
- 築年数が古い
- 駅から遠い
- 空室が多い
- 想定家賃が周辺相場より高い
- 大規模修繕が必要
- 賃貸需要が弱い
- 融資期間を長く取りにくい
といった理由が隠れていることがあります。
特に中古アパートでは、表面利回りが高い物件を見つけたときほど、「高利回りだから良い物件」と考えるのではなく、「なぜこの利回りになっているのか?」を確認することが重要です。
実務ではこう見る
私は高利回りの物件を見つけたとき、まず現在の入居状況、レントロール、周辺家賃、修繕履歴、築年数、立地、融資条件を確認します。
たとえば表面利回りが高くても、購入直後に大規模修繕が必要だったり、現在の家賃が周辺相場より高く退去後に同じ家賃を取れなかったりすれば、想定していた収益は得られません。
高い利回りは「買う理由」ではなく、「なぜ高いのかを調べる入口」と考える。
これが、私が収益物件を見るときに大切にしている考え方です。
アパート経営の利回りは何%が目安?
結論からいうと、アパート経営の利回りに「○%以上なら買い」という一律の目安はありません。
同じ表面利回り6%でも、東京都心の新築物件と郊外の築古アパートでは、その数字が持つ意味がまったく違うからです。
利回りを見るときは、エリア・築年数・建物構造・賃貸需要・物件価格などを合わせて判断する必要があります。
まずは、現在の市場データから一棟アパートの利回り水準を確認してみましょう。
市場データでは一棟アパートの利回りはどのくらい?
最新の市場データでは、一棟アパートの全国平均表面利回りは7.89%です。
不動産投資と収益物件の情報サイト「健美家」が公表した「収益物件 市場動向マンスリーレポート(2026年8月期)」によると、一棟アパートの全国平均は次のようになっています。
| 項目 | 2026年8月 |
|---|---|
| 全国平均表面利回り | 7.89% |
| 全国平均価格 | 9,115万円 |
この7.89%は、健美家が調査を開始した2008年4月以降で最も低い水準です。前年同月と比べても0.32ポイント低下しており、物件価格が上昇するなか、一棟アパートの表面利回りは低下傾向にあります。
ただし、「全国平均7.89%=アパートを買うときの目安が7.89%」という意味ではありません。
このデータは健美家に登録された全国の一棟アパートを集計したもので、新築だけを対象にした数字でも、東京都内だけを対象にした数字でもありません。
そのため実際に物件を比較するときは、全国平均だけではなく、エリア・築年数・建物の状態など条件をそろえて利回りを見ることが重要です。
出典:不動産投資と収益物件の情報サイト「健美家(けんびや)」収益物件 市場動向マンスリーレポート(2026年8月期)
築年数によって利回りはどのくらい変わる?
同じエリアでも、築年数によって表面利回りは変わります。
不動産投資と収益物件の情報サイト「健美家」の2026年4〜6月期のデータでは、東京23区の一棟アパートの登録利回りは次のようになっています。
| 築年数 | 表面利回り |
|---|---|
| 築10年未満 | 5.15% |
| 築20年以上 | 6.09% |
築20年以上は、築10年未満より表面利回りが約0.94ポイント高くなっています。
これは、築年数が違う物件を利回りだけで単純比較できないことを示す一つのデータです。
築古物件は高い利回りで販売されていても、修繕費や設備交換、家賃下落、融資期間などを考慮する必要があります。
そのため、利回りを見るときは「何%あるか」だけではなく、同じエリア・同じような築年数の物件と比較することが重要です。
出典:不動産投資と収益物件の情報サイト「健美家(けんびや)」収益物件 市場動向四半期レポート 2026年4〜6月期
2026年|実務で感じる利回りの相場観
| エリア | 新築の表面利回り | 中古の表面利回り |
|---|---|---|
| 東京都内 | 3.5〜4.5%程度 | 6〜7%程度 |
| 千葉・埼玉・神奈川 | 都内+1%程度 | 都内+1%程度 |
※上記は公的な平均値ではなく、2026年に私が実際に収益物件を見ている中で感じている相場観です。利回りは、立地・築年数・建物構造・用途・規模・入居状況・物件状態などによって大きく異なります。
東京都内の新築ビルやレジデンスでは、私は表面利回り5%を超えてくると「これは詳しく見てみたい」と感じる水準です。
中古では6〜7%程度を目にすることがありますが、立地や入居状況、修繕履歴などの条件が伴ったうえで9%以上なら、かなり気になる物件です。
ただし、5%や9%という数字だけで「買い」と判断するわけではありません。 利回りが高ければ、まず「なぜこの利回りになっているのか」を確認します。
利回りの目安はエリア・築年数・構造で変わる
利回りを見るときは、数字だけではなく「なぜその利回りになっているのか」を確認することが重要です。
一般的に、土地価格や物件価格が高い都市部では、物件価格に対する家賃収入の割合が小さくなりやすく、表面利回りは低くなる傾向があります。
一方、郊外では物件価格が比較的安いため、表面利回りが高く見える物件もあります。ただし、空室リスクや賃貸需要まで含めて判断する必要があります。
また、同じエリアでも築年数や建物構造によって利回りは変わります。 築古物件は価格が安く高利回りに見えることがありますが、修繕費や設備交換に加え、融資期間が短くなる可能性まで確認しておく必要があります。
「何%あるか」だけではなく、「その利回りを維持できる物件なのか」を見ることが重要です。
表面利回り7〜8%なら買ってもいい?
結論からいうと、表面利回りが7〜8%あるという理由だけで購入を判断するのはおすすめできません。
大切なのは、「なぜこの物件は7〜8%の利回りになっているのか?」を確認することです。
例えば、築年数が古い、駅から遠い、空室がある、周辺の賃貸需要が弱い、近いうちに大規模修繕が必要など、物件価格が安くなっている理由が隠れていることがあります。
また、満室想定の家賃が周辺相場より高く設定されていれば、購入時の表面利回りを将来も維持できるとは限りません。
私が物件を見るときも、利回りの数字だけではなく、入居状況・レントロール・周辺家賃・修繕履歴・築年数・立地・融資条件まで確認します。
高い利回りは「買う理由」ではなく、「なぜ高いのかを調べる入口」と考えることが大切です。
利回りだけではなく、築年数や間取り、部屋数、立地、融資まで含めて「初めての1棟をどう選ぶか」を知りたい方は、「初めてのアパート経営|結局どんなアパートを買えばいい?初心者向けに物件選びを解説」も参考にしてみてください。
表面利回りと実質利回りは何が違う?
表面利回りと実質利回りの大きな違いは、経費を考慮しているかどうかです。
表面利回りは、物件価格に対して年間の家賃収入がどのくらいあるかを見る数字です。一方、実質利回りは、家賃収入から管理費や修繕費などの経費を差し引き、さらに物件取得にかかった費用も考慮して計算します。
そのため、物件を探す段階では表面利回り、購入を具体的に検討する段階では実質利回りまで確認するという使い分けが大切です。
| 比較項目 | 表面利回り | 実質利回り |
|---|---|---|
| 計算の考え方 | 家賃収入と物件価格で計算 | 家賃収入から経費を差し引いて計算 |
| 経費 | 考慮しない | 考慮する |
| 主な使い方 | 物件を探すときの比較 | 購入を具体的に検討するとき |
| 特徴 | 簡単に比較できる | 実際の収益性に近い |
ただし、実質利回りにもローンの元本返済や金利などを含めない計算方法が一般的なので、実際に毎月いくら手元に残るかは、別途キャッシュフローで確認する必要があります。
実際の手残りを確認したい方は、「不動産投資シミュレーター」で、物件価格や家賃収入、金利、融資期間などを入力してシミュレーションできます。

物件を買うときは実質利回りを見ればいい?
実質利回りは重要ですが、それだけで購入を判断するのは十分ではありません。
実質利回りでは物件の経費を考慮できますが、融資を利用する場合は、金利・融資期間・自己資金によって毎月のローン返済額が変わります。
そのため、購入を具体的に検討する段階では、表面利回り → 実質利回り → キャッシュフロー(実際の手残り)の順に確認することが大切です。
表面利回り7%でも実際はいくら残る?
例えば、物件価格5,000万円、年間満室想定家賃収入350万円のアパートなら、表面利回りは7%です。
350万円 ÷ 5,000万円 × 100 = 7%
しかし、年間経費が80万円かかるとすると、家賃収入から経費を差し引いた金額は270万円になります。
350万円 − 80万円 = 270万円
さらに購入時の諸費用まで考慮すると、実質利回りは表面利回り7%より低くなります。
そして融資を利用して購入する場合は、ここからさらにローン返済があります。
つまり、表面利回り7%=7%分のお金が手元に残る、という意味ではありません。
物件を購入するときは、表面利回りだけでなく、実質利回り、そして最終的にはローン返済後のキャッシュフロー(実際の手残り)まで確認することが重要です。※上記はシミュレーション例です。実際の経費、空室率、取得費用、融資条件は物件ごとに異なります。
アパート経営の利回りを見るときに注意することは?
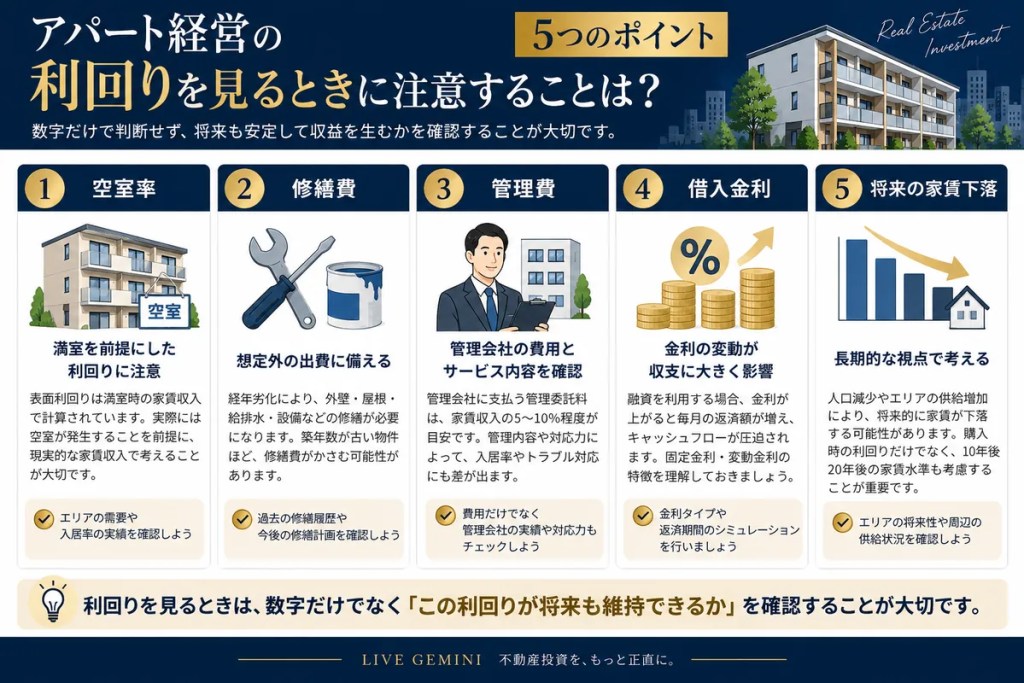
利回りを見るときは、表示されている数字だけでなく、その利回りが将来も維持できるかを確認することが重要です。
特に確認したいのが、空室率・修繕費・管理費・借入金利・将来の家賃下落の5つです。
① 空室が出ると利回りはどうなる?
表面利回りは、基本的に満室時の想定家賃収入をもとに計算されます。
そのため、表面利回りが高くても、空室が続けば実際の家賃収入は想定より少なくなり、キャッシュフローも悪化します。
特に中古アパートを見るときは、現在の入居率だけでなく、過去の空室期間や入退去の状況、周辺の賃貸需要まで確認することが重要です。
私は物件を見るとき、満室かどうかだけではなく、「退去が出たあと、次の入居者がどのくらいの期間で決まりそうか」も確認します。
② 修繕費は利回りにどのくらい影響する?
修繕費は、実質利回りや実際の手残りに直接影響する重要な支出です。
特に中古アパートでは、購入後に外壁塗装・屋根防水・給湯器・エアコン・給排水設備などの修繕や交換が必要になることがあります。
表面利回りが高くても、購入直後にまとまった修繕費が発生すれば、想定していた収益を大きく下回る可能性があります。
私が中古アパートを見るときは、築年数だけでなく、過去に「いつ・どこを・どの程度修繕したのか」という修繕履歴を確認します。
修繕履歴が分かれば、購入後に必要になりそうな工事をある程度想定できるため、高利回りに見える理由が単に修繕を先送りしているだけではないかも判断しやすくなります。
③ 管理費は利回りにどう影響する?
管理費は毎月継続して発生するため、実質利回りやキャッシュフローに影響します。
管理会社へ委託する場合は、家賃管理・入居者対応・退去対応・建物管理などの業務内容と、管理委託費のバランスを確認することが大切です。
ただし、管理費は安ければいいというものではありません。
管理費を抑えられても、入居者募集への対応が遅かったり、空室が長期化したりすれば、結果として家賃収入が減ってしまうことがあります。
私が管理会社を見るときは、管理費の金額だけでなく、入居付けの力・対応の早さ・管理物件の状況・報告体制まで確認します。
アパート経営では、「管理費をいくら払うか」だけでなく、「その管理によって安定した家賃収入を維持できるか」という視点が重要です。
④ 借入金利が上がると利回りはどうなる?
借入金利が上がっても、表面利回りそのものが下がるわけではありません。
表面利回りは「年間家賃収入 ÷ 物件価格」で計算するため、借入金利は計算に含まれないからです。
ただし、融資を利用している場合、金利が上がればローン返済額が増え、実際に手元に残るキャッシュフローは減少します。
そのため物件を購入するときは、現在の金利だけで判断せず、金利が上昇した場合でも返済を続けられるかをシミュレーションしておくことが重要です。
私は融資を使う物件を見るとき、利回りだけではなく、金利・融資期間・自己資金を変えた場合に、年間でいくら手元に残るのかまで確認します。
「利回りが高い=キャッシュフローが多い」とは限らない。
これが融資を使ったアパート経営で特に注意したいポイントです。

※図解は、借入額2,000万円・返済期間20年・元利均等返済・ボーナス返済なしを想定したシミュレーション例です。金利1.0%の場合は月々約9.2万円、金利2.0%の場合は月々約10.1万円の返済となります。実際の返済額は、借入条件や返済方法などによって異なります。
⑤ 将来、家賃が下がると利回りはどうなる?
現在の家賃が、将来も同じ金額で続くとは限りません。
建物が古くなったり、周辺に新しい賃貸物件が増えたりすると、入居者を確保するために家賃を下げる必要が出てくることがあります。
家賃が下がれば年間家賃収入も減るため、購入時に想定していた利回りやキャッシュフローも低下します。
そのため私は物件を見るとき、現在の家賃だけでなく、周辺の同じような間取り・築年数・駅距離の募集賃料も確認します。
特に注意したいのは、現在の入居者の家賃が周辺相場より高いケースです。退去後に同じ家賃で次の入居者が決まるとは限らないため、「今の家賃」ではなく「次に貸せる家賃」で収支を考えることが重要です。
ここまで見てきたように、アパート経営では利回りの数字だけでなく、空室・修繕・管理費・借入金利・将来の家賃下落まで含めて、収支全体を見ることが大切です。
「利回りは分かったけれど、結局アパート経営は儲かるの?」と気になる方は、アパート経営は本当に儲かるの?で、収入と支出の仕組みを詳しく解説しています。
50代からのアパート経営は利回りだけで選んでいい?
50代からアパート経営を始める場合は、利回りの高さだけで物件を選ばないことが重要です。
特に確認したいのが、融資期間・毎月の返済額・自己資金・購入後のキャッシュフロー・出口戦略です。
例えば、同じ利回りの物件でも、築年数によって融資期間が短くなれば毎月の返済額が大きくなり、想定していたほど手元にお金が残らないことがあります。
また50代では、購入して終わりではなく、「何年間保有するのか」「いつ売却するのか」「ローン残債はいくら残るのか」まで購入前に考えておくことが大切です。
私は50代から物件を選ぶなら、単純に高利回りを狙うよりも、無理のない返済計画を組めること、安定した賃貸需要があること、そして将来売却しやすい物件かどうかまで含めて判断することが重要だと考えています。
50代から不動産投資を始める場合の考え方については、「50代から始める不動産投資」の記事で詳しく解説しています。
アパート経営の利回りに関するよくある質問
アパート経営の利回りは何%あればいい?
アパート経営の利回りに「○%以上なら安心」という一律の基準はありません。
利回りはエリア・築年数・建物構造・賃貸需要・入居状況などによって変わるため、同じ利回りでも物件によって収益性は異なります。
目安となる利回りを確認したうえで、「なぜその利回りになっているのか」まで確認することが重要です。
表面利回りと実質利回りはどちらを見ればいい?
物件を探す段階では表面利回り、購入を具体的に検討するときは実質利回りまで確認することが大切です。
表面利回りは物件価格と年間家賃収入から計算するため、物件同士を比較するのに向いています。一方、実質利回りは管理費・修繕費・固定資産税などの経費も考慮するため、より実際の収益性に近い数字です。
さらに融資を利用する場合は、金利や融資期間を含めたローン返済後のキャッシュフロー(実際の手残り)まで確認しましょう。
利回りが高い物件ほど儲かる?
利回りが高いからといって、必ずしも儲かる物件とは限りません。
高利回りの物件には、築年数が古い、空室が多い、修繕費がかかる、周辺の賃貸需要が弱いなど、物件価格が安くなっている理由がある場合があります。
そのため高い利回りを見つけたときほど、入居状況・レントロール・周辺家賃・修繕履歴・築年数・立地・融資条件などを確認することが重要です。
高い利回りは「買う理由」ではなく、「なぜ高いのかを調べる入口」と考えましょう。
次に読むならこの記事
まとめ|アパート経営の利回りは数字だけで判断しない
アパート経営の利回りに「○%以上なら買い」という一律の基準はありません。
利回りは、エリア・築年数・建物構造・賃貸需要・入居状況などによって大きく変わります。
物件を探す段階では表面利回りで比較し、購入を具体的に検討するときは実質利回りを確認します。さらに融資を利用する場合は、金利や融資期間を含めて、ローン返済後にいくら手元に残るのか(キャッシュフロー)まで確認することが重要です。
また、高い利回りを見つけたときほど、数字だけで判断せず、「なぜこの利回りになっているのか」を確認してください。
空室、修繕履歴、周辺家賃、賃貸需要、築年数、融資条件などを一つずつ確認していくことで、その利回りが本当に維持できるものなのかが見えてきます。
利回りは物件を選ぶための答えではなく、物件を詳しく調べるための入口です。
数字の高さだけに惑わされず、最終的には「この物件を買ったあと、安定して家賃収入を得ながら、どのくらい手元にお金が残るのか」という視点で判断していきましょう。
不動産投資を、もっと正直に。
LIVE GEMINI


コメント